В данной статье разберем правила применения ставок по страховым взносам
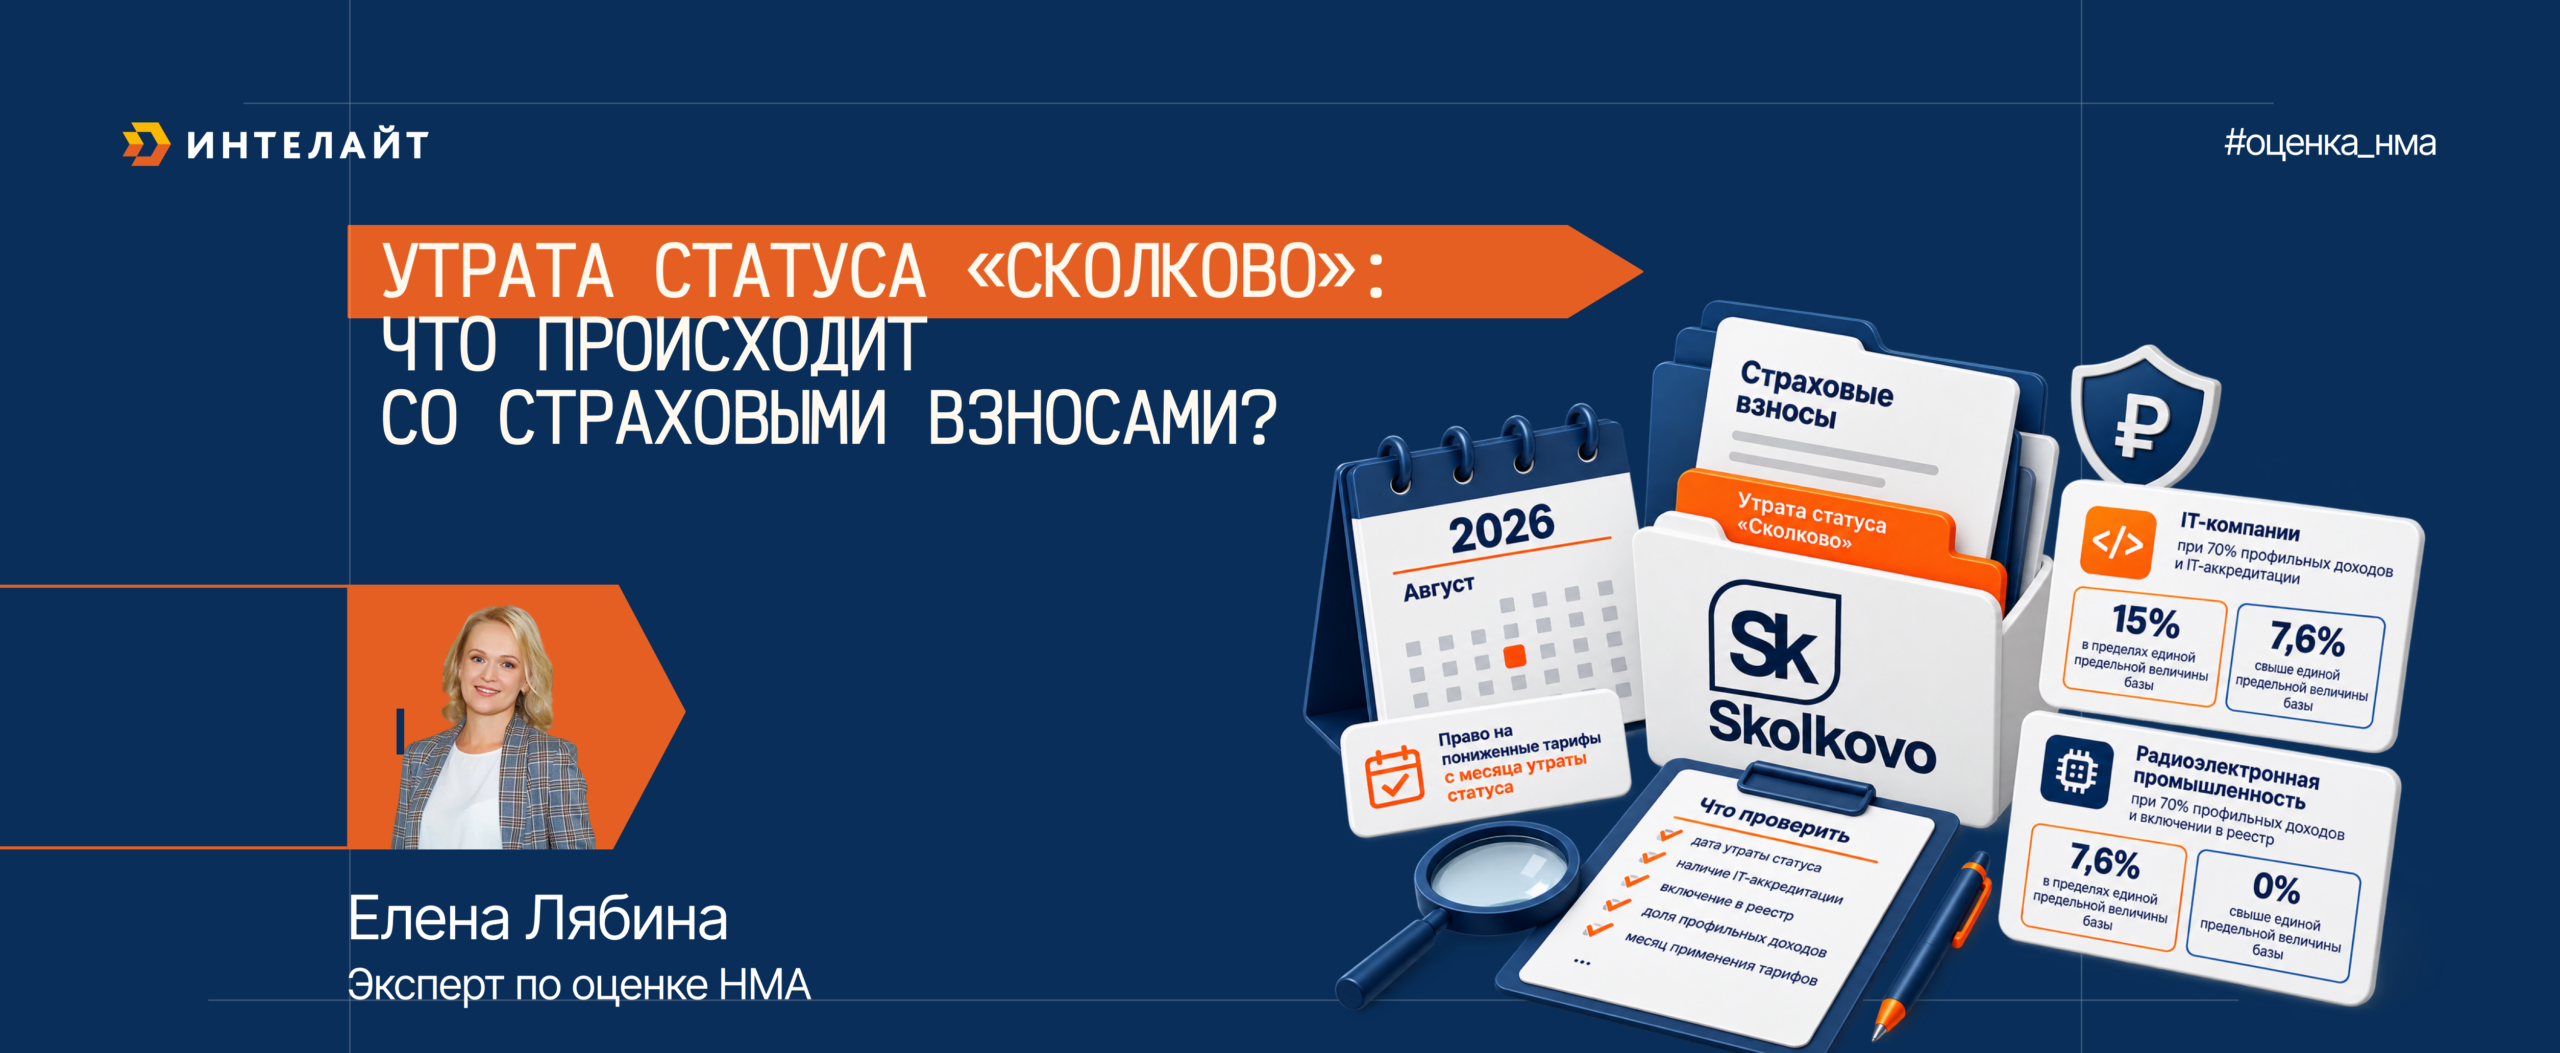
Для IT-компаний, имеющих государственную аккредитацию и выполняющих условие о 70% профильных доходов, с 2026 года предусмотрены единые пониженные тарифы:
- 15% — в пределах единой предельной величины базы;
- 7,6% — свыше единой предельной величины базы.
Но пониженные тарифы не применяются организациями, имеющими статус участников проекта «Сколково».
При утрате статуса «Сколково» в отношении страховых взносов действуют иные правила, чем по налогу на прибыль.
Минфин рассматривает ситуацию, когда IT-организация утрачивает статус участника проекта, например, в августе 2026 года.
Если одновременно выполняется условие о 70% профильных доходов, организация получает право применять пониженные тарифы страховых взносов с месяца утраты статуса.
То есть в приведенном Минфином примере — с августа 2026 года.
Таким образом,
по налогу на прибыль — ориентируемся на налоговый период;
по страховым взносам— с месяца утраты статуса участника проекта.
Для организаций радиоэлектронной промышленности налоговым кодексом также предусмотрены специальные тарифы страховых взносов:
- 7,6% — в пределах единой предельной величины базы;
- 0% — сверх единой предельной величины базы.
Условие — не менее 70% доходов должны составлять профильные доходы от деятельности в сфере радиоэлектронной промышленности.
В отличие от IT-организаций, для организаций радиоэлектронной промышленности, имеющих статус участника проекта, прямого запрета на применение соответствующих пониженных тарифов нет.
Это одно из наиболее существенных различий, на которое следует обратить внимание компаниям, совмещающим статус участника проекта с деятельностью в сфере радиоэлектроники.
Можно ли применять льготные тарифы с января 2026 года?
Да — при соблюдении условий, указанных Минфином.
Если организация:
- имеет статус участника проекта;
- включена в реестр организаций радиоэлектронной промышленности с начала расчетного периода 2026 года;
- выполняет требование о 70% профильных доходов,
она вправе выбрать предусмотренные для организаций радиоэлектронной промышленности пониженные тарифы страховых взносов и применять их с января 2026 года.
Сводная таблица последствий
| Ситуация | Налог на прибыль | Страховые взносы |
| Организация сохраняет статус участника проекта | Освобождение по правилам ст. 246.1 НК РФ | Специальные IT-тарифы применять нельзя |
| Утрата статуса участника проекта в 2026 году | За 2026 год — общеустановленный порядок | IT-тарифы — с месяца утраты статуса при выполнении условий |
| Утрата статуса в 2026 году + IT-аккредитация | IT-ставки — только с 2027 года | Пониженные IT-тарифы — с месяца утраты при выполнении условий |
| Участник проекта + включение в реестр радиоэлектронной промышленности | Специальные ставки по прибыли в периоде утраты статуса — не применяются | Пониженные тарифы радиоэлектронной организации возможны |
| Реестр радиоэлектронной промышленности с января 2026 года + 70% профильных доходов | — | Пониженные тарифы могут применяться с января 2026 года |
Письмо Минфина уточняет особенности налогообложений для компаний, которые одновременно пользуются несколькими основаниями для льгот.
Компаниям, попадающим под рассматриваемую ситуацию, целесообразно проверить:
- дату приобретения и дату утраты статуса участника проекта;
- наличие действующей IT-аккредитации;
- дату включения в реестр организаций радиоэлектронной промышленности;
- долю профильных доходов — не менее 70%;
- основание применения пониженной ставки налога на прибыль;
- месяц, с которого появляется право на пониженные тарифы страховых взносов;
- корректность расчета налога на прибыль за налоговый период, в котором утрачен статус участника проекта;
- необходимость восстановления налога и начисления пеней при прекращении права на освобождение.
Наши услуги

Регистрация товарного знака
Проверка заявляемого обозначения на тождество и сходство, составление подробного заключения о тождестве или сходстве товарного знака, регистрация товарного знака (торговой марки).
Узнать подробнее
Разрешение споров
Комплексная защита интеллектуальной собственности, взыскание компенсации за нарушения, представительство в Суде и в Палате по патентным спорам, а также в антимонопольных органах по вопросам недобросовестной конкуренции, а также медиация.
Узнать подробнее
Международная охрана
Международная регистрация товарного знака по Мадридскому соглашению, международное патентование, а также подача патентной заявки по процедуре PCT и составление предварительной заявки (provisional application) на изобретение в США.
Узнать подробнее
Патентование
Проведение патентных поисков на новизну и на чистоту технического решения, в том числе, по ГОСТу, а также составление и подача заявки на выдачу патента на полезную модель, изобретение, промышленный образец.
Узнать подробнее
Разработка договоров
Выстраивание схемы использования интеллектуальной собственности, составление договоров об отчуждении прав, лицензионных договоров, договоров коммерческой концессии (франшиза), авторских договоров, договоров заказа или подряда, договоров на НИОКР.
Узнать подробнее
Оценка интеллектуальной собственности
Оценка товарного знака, оценка патента, Оценка роялти, расчет размера компенсации за неправомерное использование товарного знака, патента, оценка программы для ЭВМ
Узнать подробнееПредыдущая статья